Questões de Concurso
Filtrar
1.289.906 Questões de concurso encontradas
Página 6012 de 257.982
Questões por página:
Questões por página:
As aplicações financeiras, cujas características são apresentadas na tabela a seguir, foram realizadas no dia 30/11/2023 por
uma empresa. Todas as aplicações têm data de vencimento em 2025 e os valores justos de cada classificação, em 31/12/2023,
constam da última coluna da tabela:
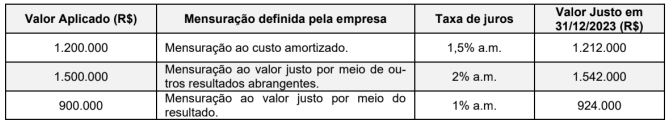
O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
Um lote de mercadorias para revenda foi adquirido pela empresa Revendedora Nacional S.A. que pagou os seguintes valores:
• Valor pago ao fornecedor das mercadorias........................... R$ 440.000
• Valor pago a uma transportadora para levar as mercadorias do depósito do fornecedoraté o depósito da empresa................................... R$ 24.000
• Valor pago por um seguro para transportar os produtos até o depósito da empresa................................ R$ 8.000
Após uma análise, a empresa devolveu 20% das mercadorias ao fornecedor por não atenderem às especificações técnicas estabelecidas e conseguiu, adicionalmente, um abatimento de R$ 20.000 sobre o valor remanescente após a devolução. Não houve nenhuma redução nos valores pagos à transportadora e à seguradora.
No valor total do estoque remanescente estavam incluídos os seguintes tributos:
• Tributos recuperáveis..................................... R$ 64.000
• Tributos não recuperáveis............................... R$ 36.000
A empresa Revendedora Nacional S.A. vendeu 90% do estoque remanescente pelo valor de R$ 800.000, tendo recebido à vista.Sobre o valor da venda houve a incidência de impostos no valor de R$ 70.000 e a empresa pagou R$ 24.000 de comissão paraseus vendedores. O valor do lucro bruto apurado pela empresa, relacionado apenas com estas transações de compra e vendafoi, em reais.
O legislador vem buscando instrumentos para combater a sonegação de tributos, e um dos instrumentos encontrados tem sido a
transferência da obrigação de retenção e recolhimento de impostos e contribuições para o contribuinte que faz o pagamento de
serviços prestados. Assim, o Fisco dificulta a sonegação, pois o tomador de serviço se encarrega de fazer a retenção e o posterior recolhimento que poderiam deixar de ser feitos, caso não existisse essa exigência.
Em relação à retenção na fonte,
Em relação à retenção na fonte,
Sobre o Imposto sobre Circulação de Mercadorias - ICMS:
Taxa, por ser uma expressão muito usada no contexto social, é confundida, por vezes, com outras locuções como taxa de
matrícula, taxa de academia etc. De acordo com a Constituição Federal de 1988 e o Código Tributário Nacional, a taxa considerada como tributo
