Questões de Concurso
Filtrar
1.289.906 Questões de concurso encontradas
Página 46707 de 257.982
Questões por página:
Questões por página:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Determinada empresa agrícola de grande porte exporta a totalidade de sua produção para clientes localizados na
China. Num contexto como esse, o significado de moeda funcional é de grande importância. Esse conceito corresponde:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Há fatores que podem impactar diretamente na contabilidade, ainda que não sejam puramente de mercado. Neste
contexto, uma das definições trazidas pelo CPC 02, refere-se a um conceito de vital importância para o dia a dia de um
contador e que pode ter correlação com variáveis que não sejam de mercado (por exemplo: instabilidade política). A
definição ora citada é a “diferença resultante da conversão de um número específico de unidades em uma moeda para
outra moeda, a diferentes taxas cambiais”. Esta diferença é denominada:
Concurso:
CFC
Disciplina:
Contabilidade Geral
No exercício social que compreendeu 01/01/2020 até 31/12/2020, a Entidade A apresentou as seguintes informações
em sua Demonstração dos Fluxos de Caixa (DFC): 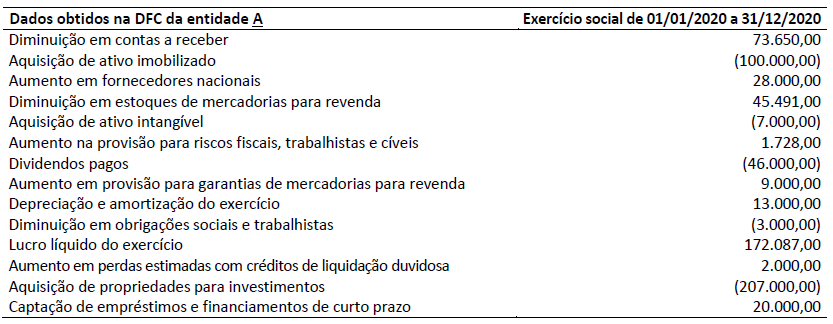
Considerando somente as informações apresentadas e a NBC TG 03 (R3) – Demonstração dos fluxos de caixa, assinale a alternativa correta.
Considerando somente as informações apresentadas e a NBC TG 03 (R3) – Demonstração dos fluxos de caixa, assinale a alternativa correta.
Concurso:
CFC
Disciplina:
Contabilidade Geral
A Entidade B é a única controladora (100%) da Entidade A e avalia esse investimento pelo Método da Equivalência
Patrimonial. Além disso, a conta Investimentos Permanentes em Outras Sociedades que B detém refere-se,
exclusivamente, à sua participação em A. No exercício social encerrado em 31/12/2019 estas duas entidades
apresentaram os seguintes saldos em seus respectivos Balanços Patrimoniais individuais:
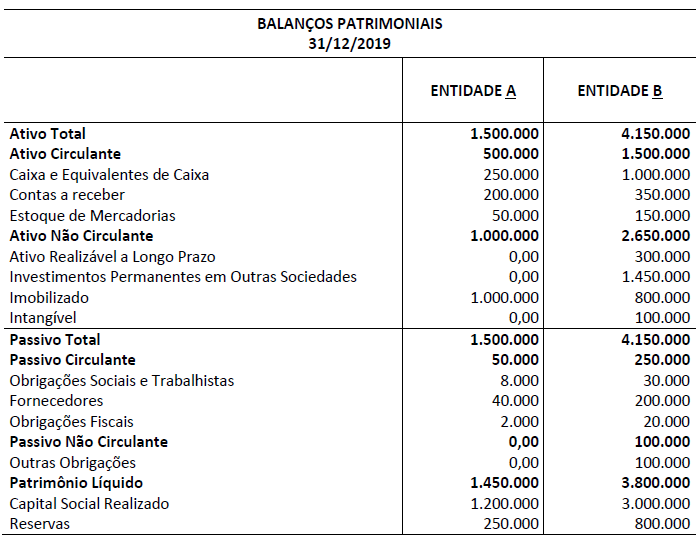
As Entidades A e B apresentaram as seguintes informações correspondentes ao exercício social de 2020:
• Metade do Estoque de Mercadorias que constava no Balanço Patrimonial (em 2019) de B foi vendido para A. • B efetuou operações de venda de mercadorias somente para A. Todas as vendas foram a prazo e a receita total dessas vendas foi de R$ 150.000,00. • A revendeu para terceiros todas as mercadorias adquiridas de B. A receita total (à vista) auferida por A foi de R$ 250.000,00.
Considerando somente as informações apresentadas e as Normas Brasileiras de Contabilidade NBC TG 36 (R3) – Demonstrações Consolidadas e NBC TG 18 (R3) – Investimento em coligada, em controlada e em empreendimento controlado em conjunto, assinale o valor do Resultado Consolidado no encerramento do exercício social de 2020. Admita que as informações apresentadas são as únicas relevantes para apuração do resultado do exercício.
As Entidades A e B apresentaram as seguintes informações correspondentes ao exercício social de 2020:
• Metade do Estoque de Mercadorias que constava no Balanço Patrimonial (em 2019) de B foi vendido para A. • B efetuou operações de venda de mercadorias somente para A. Todas as vendas foram a prazo e a receita total dessas vendas foi de R$ 150.000,00. • A revendeu para terceiros todas as mercadorias adquiridas de B. A receita total (à vista) auferida por A foi de R$ 250.000,00.
Considerando somente as informações apresentadas e as Normas Brasileiras de Contabilidade NBC TG 36 (R3) – Demonstrações Consolidadas e NBC TG 18 (R3) – Investimento em coligada, em controlada e em empreendimento controlado em conjunto, assinale o valor do Resultado Consolidado no encerramento do exercício social de 2020. Admita que as informações apresentadas são as únicas relevantes para apuração do resultado do exercício.
Concurso:
CFC
Disciplina:
Contabilidade Geral
No exercício social de 2020, uma distribuidora de produtos alimentícios efetuou as seguintes operações:
• Compras de estoques de mercadorias para venda no curto prazo no valor de R$ 175.000,00.
• Vendas de mercadorias registradas em estoques de curto prazo auferindo Receita Líquida de R$ 370.000,00.
• Aquisição de um terreno no valor de R$ 1.000.000,00.
• Reconhecimento de Despesas de Depreciação no valor de R$ 20.000,00.
• Pagamento de R$ 45.000,00 referente a valores registrados no Passivo Circulante.
• Aquisição do controle de 100% da Entidade Gama por meio do pagamento de R$ 700.000,00.
Outras informações
• A entidade manteria o terreno para valorização de capital a longo prazo, não pretendendo vendê-lo no curto prazo.
• As aquisições do terreno e da Entidade Gama foram com base em recursos provenientes do caixa.
• As compras e vendas de mercadorias e pagamento de passivos foram realizados em dinheiro.
• Em 2020, o Custo das Mercadorias Vendidas foi de R$ 130.000,00.
Considerando somente as informações apresentadas e admitindo que estas são as únicas relevantes para o encerramento do exercício, é correto afirmar que, em 2020, o Balanço Patrimonial da distribuidora apresentou:
Considerando somente as informações apresentadas e admitindo que estas são as únicas relevantes para o encerramento do exercício, é correto afirmar que, em 2020, o Balanço Patrimonial da distribuidora apresentou:
